Больше, чем вы знаете. Необычный взгляд на мир финансов - Майкл Мобуссин
Книгу Больше, чем вы знаете. Необычный взгляд на мир финансов - Майкл Мобуссин читаем онлайн бесплатно и без регистрации! Читать онлайн вы можете не только на компьютере, но и на андроид (Android), iPhone и iPad. Наслаждайтесь!
159 0 13:11, 21-05-2019
 ЧИТАТЬ КНИГУ ОФЛАЙН в приложении android
Книга Больше, чем вы знаете. Необычный взгляд на мир финансов - Майкл Мобуссин читать онлайн бесплатно без регистрации
Беглый взгляд на эволюцию системы социального обеспечения выявляет важный момент: очень сложно управлять системой, когда лежащие в ее основе данные постоянно меняются. Нельзя делать выводы о настоящем на основе средних исторических показателей, потому что они не соответствуют сегодняшним средним показателям.
Этот урок непосредственно применим к инвестированию. Наглядный пример ошибочной экстраполяции – когда инвесторы слепо применяют средние исторические показатели цены/прибыли для оценки сегодняшнего рынка или отдельных акций. Средние исторические показатели применимы лишь в той степени, в которой они отражают сегодняшние условия. Точно так же, как ни одному должностному лицу не придет в голову планировать будущие программы социального обеспечения на основе старых демографических данных, инвесторы не должны полагаться на прошлые показатели цены/прибыли для понимания сегодняшнего рынка.
Нестационарность – ключевое понятие в любом анализе временны́х рядов; особое значение она имеет в таких областях, как климатология и финансы. Суть заключается в следующем: для того чтобы средние показатели были сопоставимыми в динамике по времени, статистические свойства совокупности должны быть одинаковыми, или стационарными. Если с течением времени свойства совокупности меняются, данные являются нестационарными. А при нестационарных данных применение прошлых статистических показателей к сегодняшней совокупности может привести к ошибочным выводам.
Теоретический и эмпирический анализ коэффициентов цены/прибыли предполагает, что они, вероятно, являются нестационарными2. Более того, исследования не показывают наличия статистически значимой связи между коэффициентом цены/прибыли в начале года и последующими 12– и 24-месячными доходностями на протяжении последних 125 лет3. Проще говоря, средние исторические показатели цены/прибыли фактически не дают инвесторам никаких указаний на то, какой будет доходность рынка на протяжении типичного инвестиционного горизонта.
Конечно, важно знать о нестационарности коэффициентов цены/прибыли, но с практической точки зрения гораздо полезнее понимать, почему они являются нестационарными. Нестационарность этого показателя обусловливается тремя ключевыми факторами, а именно: влиянием налогов и инфляции, изменением состава экономики и изменением премии за риск вложения в акции.
Краеугольная концепция финансовой науки гласит, что инвесторы оценивают активы исходя из потребности получить приемлемую доходность (скорректированную с учетом риска) за вычетом налогов, инфляции и операционных издержек. Следовательно, изменение ставок налогообложения и уровня инфляции оказывает существенное влияние на стоимость рынка и, таким образом, на коэффициенты цены/прибыли.
Роль налогов принципиально понятна. Повышение налогов на дивиденды и прирост капитала требует, чтобы инвесторы зарабатывали более высокую доналоговую доходность, чтобы получить сопоставимую доходность после налогообложения. Поэтому, при равности прочих условий, более низкие налоговые ставки ведут к более высоким коэффициентам и наоборот.
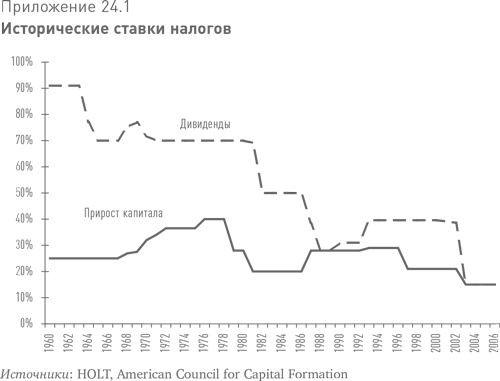
Последние 50 лет налоговые ставки не отличались стабильностью (см. приложение 24.1). В начале 1960-х гг. дивиденды облагались по ставке почти 90 %, а к 2003 г. эта ставка снизилась до 15 %, где она остается и поныне. Налоги на прирост капитала колебались в промежутке между 20 и 35 % и упали до 15 % в начале XXI века.
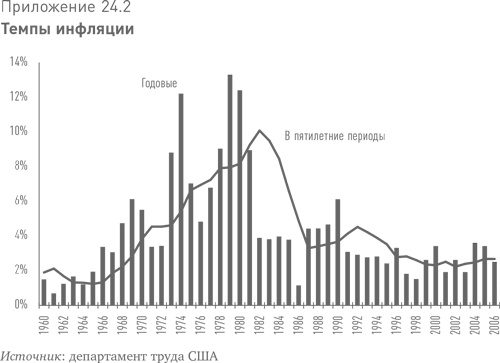
Важную роль играет и взаимодействие между налоговыми ставками и уровнем инфляции. Инвесторы хотят получать приемлемую ставку доходности с учетом инфляции и налогообложения, а потому повышают требования к уровню доналоговой доходности, когда ожидают роста инфляции. В приложении 24.2 приведены годовые темпы инфляции (включая прогнозы) и график инфляции на пятилетних периодах с 1960 по 2006 г. В 1970-х гг. сочетание высокой инфляции с высокими номинальными ставками налога на прирост капитала привело к очень высоким ставкам дисконтирования и очень низким коэффициентам цены/прибыли. Инфляция также искажает финансовую отчетность. Поэтому мы видим значительное колебание коэффициентов цены/прибыли в зависимости от различных налоговых и инфляционных сценариев.
Второй фактор, оказывающий влияние на коэффициенты цены/прибыли, связан с переходом глобальной экономики от материальных к нематериальным активам. Однако если инвестиции в материальные активы, такие как новые заводы, отражаются компаниями в балансе и амортизируются в течение срока полезной службы, то инвестиции в нематериальные активы, такие как вложения в исследования и разработки или рекламу, напрямую относятся на расходы.
Таким образом, величина прибылей в отчетности компании определяется не размером, а типом инвестиций. Две компании, одна из которых ориентирована на материальные, а другая на нематериальные активы, могут инвестировать одинаковые суммы с одинаковой рентабельностью инвестиций и при этом иметь значительно разнящиеся цифры прибыли. Как правило, компании с преобладанием нематериальных активов имеют более высокое отношение денежного потока к чистой прибыли.
Чтобы проиллюстрировать эту мысль, я приведу два примера из индекса Доу-Джонса. Первую группу компаний в индексе я называю материальной группой, которая включает Alcoa, Caterpillar, United Technologies и Wal-Mart. Нематериальная группа включает Altria, Coca-Cola, Microsoft и Procter & Gamble. За пять отчетных лет, заканчивая 2006 г., материальная группа имела отношение денежного потока к чистой прибыли на уровне 28 %, тогда как для нематериальной группы этот показатель составил 111 %.
Сегодня глобальная экономика все больше перемещается от материальных к нематериальным активам, о чем свидетельствуют коэффициенты рыночной/балансовой стоимости, распределение рабочей силы и растущее значение образования. Кроме того, компании с преобладанием нематериальных активов имеют меньше активов в своем балансе, поэтому обычно показывают более высокую рентабельность капитала. При постоянстве прочих факторов более высокие показатели отношения денежного потока к чистой прибыли и рентабельности капитала поддерживают более высокие коэффициенты цены/прибыли4.
Наконец, третий фактор, влияющий на коэффициенты цены/прибыли, – премия за риск вложения в акции или дополнительная доходность, которую инвесторы требуют сверх безрисковой ставки доходности. (Премия за риск вложения в акции, по-видимому, также является нестационарной5.) В то время как ряд факторов, в том числе ожидания в отношении будущего роста, влияет на размер рисковой премии, важную роль играет и совокупная готовность инвесторов к риску. В периоды всеобщего оптимизма премия за риск уменьшается, а в периоды негативных ожиданий, наоборот, возрастает. Резкие колебания готовности инвесторов к риску, вероятно, вносят вклад в нестационарность коэффициентов.



Прочитали книгу? Предлагаем вам поделится своим впечатлением! Ваш отзыв будет полезен читателям, которые еще только собираются познакомиться с произведением.
Уважаемые читатели, слушатели и просто посетители нашей библиотеки! Просим Вас придерживаться определенных правил при комментировании литературных произведений.
Просьба отказаться от дискриминационных высказываний. Мы защищаем право наших читателей свободно выражать свою точку зрения. Вместе с тем мы не терпим агрессии. На сайте запрещено оставлять комментарий, который содержит унизительные высказывания или призывы к насилию по отношению к отдельным лицам или группам людей на основании их расы, этнического происхождения, вероисповедания, недееспособности, пола, возраста, статуса ветерана, касты или сексуальной ориентации. Просьба отказаться от оскорблений, угроз и запугиваний. Просьба отказаться от нецензурной лексики. Просьба вести себя максимально корректно как по отношению к авторам, так и по отношению к другим читателям и их комментариям.
Надеемся на Ваше понимание и благоразумие. С уважением, администратор сайта
Оставить комментарий
 Mkot1312 июль 21:17